jueves, 20 de mayo de 2021

CÓMO HACER UNA CARACTERIZACIÓN DE PROCESOS PASO A PASO

Quizás no tengas ni idea de lo que es caracterización de procesos pero créeme que es una de las cosas más importantes que puedes hacer en tu negocio para poder mejorar tus procesos.

¿Te gustaría tener un conocimiento y control absoluto de tus procesos?

Si te quedas aquí y lees artículo completo sabrás como hacerlo te lo aseguro. Te enseñaré a construir y trabajar con una ficha de procesos desde cero, desde tu hoja en blanco. Tan sólo tendrás que dedicarle tiempo para aplicarlo a tu negocio.

Así que toma papel y lápiz que empezamos...

Qué es la caracterización de procesos

Antes de explicarte qué es la caracterización de procesos tengo que decirte que debes tener bien claro que es un proceso para poder entender luego que es una caracterización de procesos.

La caracterización de procesos se trata de realizar un análisis profundo de los procesos teniendo en cuenta los elementos que originan que estos procesos tengan un principio y un final.

Estos elementos pueden ser:
  • elementos de entrada que originan que comience un proceso como por ejemplo la solicitud de un servicio/producto de un cliente,
  • elementos de salida que originan que finalice un proceso como por ejemplo la realización de una cotización/presupuesto.
En el ejemplo anterior fíjate como el elemento de entrada fue la solicitud de un cliente y el elemento de salida fue una cotización/presupuesto.

¿Adivinas cuál fue entonces el proceso?

Diagrama que representa elementos de entrada y salida de un proceso
Por lo tanto todos los procesos tienen elementos de entrada y de salida. Estos elementos de entrada y de salida son los que se identifican cuando caracterizas procesos.

Pero aparte de estos elementos de entrada y salida, con una caracterización de procesos también estudias:
  • Cuál es el objeto del proceso, es decir, por qué se crea ese proceso.
  • Quién/es es/son los responsables de ese proceso.
  • Qué partes interesadas, es decir, qué personas intervienen en un proceso.
  • Qué controles existen asociados al proceso para asegurar que se lleva a cabo de manera correcta (pueden ser controles documentales o controles visuales)
  • Qué documentos o registros de control (controles documentales) están asociados al proceso para asegurar que el proceso se lleva a cabo correctamente
  • Qué indicadores de gestión están asociados al proceso y que ayudan a conocer el rendimiento y desempeño del proceso.
  • Cuáles son las tareas o actividades que se realizan una detrás de la otra que conforman el propio proceso en sí.
  • Qué riesgos puede existir de que falle el proceso
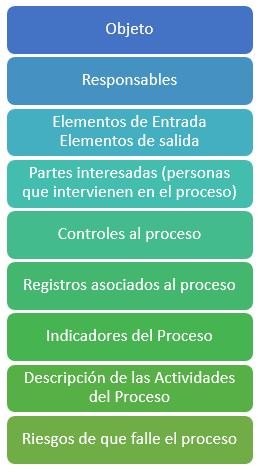
Como puedes ver, una caracterización de procesos implica estudiar en profundidad los procesos. Se trata de una herramienta muy potente junto con el diagrama de flujo.

Para qué sirve una caracterización de procesos

Sirve para estudiar los procesos de una organización en profundidad como te comenté anteriormente.

Y estudiar un proceso implica:
  • analizar si es posible hacerlo más ágil.
  • plantear alguna posibilidad de automatizar algún paso.
  • detectar posibles riesgos de que falle el proceso.
  • descubrir ciertos pasos que no se están llevando a cabo tal y como se habían planteado de un principio.
  • incluir nuevos controles, registros de control o indicadores del proceso.
Cuando caracterizas un proceso tienes una visión 360º de lo que pasa alrededor de ese proceso y de ahí que sea una herramienta tan exigente y potente a la vez.

Estudias todo: como comienza, cómo termina, quién/qué da la orden para que comience o termine, que documentos existen para controlar y analizar ese proceso, etc.

Cómo se hace una caracterización de procesos

El soporte comúnmente utilizado para caracterizar procesos es la Ficha de proceso. Esta Ficha de proceso la puedes construir mediante una hoja de cálculo o un documento de texto.

Simplemente ve ubicando cada apartado que te comenté anteriormente en la caracterización de procesos dentro del documento. Algo así:

Modelo Ficha de proceso para caracterizar procesos
Antes de la caracterización de procesos prepara esto:

Antes de ponerte a trabajar en la caracterización de un proceso evidentemente tienes que definir qué proceso vas a estudiar.

Comunica posteriormente a la persona o personas responsable/s de ese proceso lo que quieres hacer y cuándo quieres hacerlo para que reserven un día y hora en su agenda.

Prepara la ficha de proceso posteriormente. Hazla tuya con anotaciones de preguntas que tengas o partes críticas en las que debes de indagar sabiendo el proceso que vas a estudiar.

Durante la caracterización de procesos haz esto:

Esta es la parte más importante. Cuando estás sentado delante de la persona/s con las que vas a estudiar el proceso y tienes abierto delante de ti la ficha del proceso.

A la hora de cumplimentar la ficha, te voy a enumerar los pasos que doy yo para ir entendiendo y estudiando el proceso.

Paso 1. Comienzo por cumplimentar el objeto (¿para qué existe ese proceso?) esa es la pregunta que debes hacerte y hacérsela al responsable del proceso.

Paso 2. Defino, por puestos de trabajo, quién/es son los responsables del proceso.

Paso 3. Indico el inicio y el final del proceso. Esto es importante porque aquí es dónde estoy acotando el proceso. Arranca y termina en un punto para luego unirse a otro proceso o entregarse al cliente final. Teniendo claro el objeto no suelo tener problema en detectar cuál es el final del proceso. Yo defino el inicio y el final del proceso como una “acción” (ejem: el departamento xxx envía un formulario por email con los datos para facturar).

Paso 4. Anoto los Elementos de Entrada y de Salida: Está totalmente relacionado con el inicio y final del proceso. Pero aquí no defino la acción sino los elementos asociados a esa acción (ejemplo anterior: formulario con los datos para facturar) ¿ves la diferencia?.

Paso 5. Señala las partes interesadas que están implicadas en este proceso. Por partes interesadas me refiero a las partes implicadas.

Y ahora no sigo al siguiente punto de la ficha sino que voy al apartado de “Descripción de Actividades”. ¿Por qué hago esto? Porque ya tengo suficiente información general del proceso. Ahora quiero entrar en detalle y saber exactamente los pasos que se dan para desarrollar ese proceso de principio a fin.

Paso 6. Describo los pasos o actividades que se llevan a cabo durante el proceso. Para hacer esto de forma ordenada realizo siempre, dentro de este apartado, una división del proceso que estoy estudiando en subprocesos.

Por ejemplo, para estudiar el proceso de “facturación” en una empresa que tiene un departamento específico para ello, este proceso de “facturación” yo lo dividiría en los siguientes 4 subprocesos: solicitud de facturación, emisión y registro de la factura, envío de la factura, archivo físico y digital.

¿Por qué hago esto? para hacer más sencillo el estudio y su posterior descripción. Al dividir el proceso en subprocesos ayuda más a la lectura de este apartado “descripción de actividades” que si describo todas las actividades juntas sin división alguna.

Por lo tanto te aconsejo que dividas el proceso en diferentes subprocesos y lo indiques en este campo como un pequeño título para cada uno de los subprocesos.

Una vez que termino de describir todas las actividades del proceso ya entiendo con todo detalle el mismo. Es el momento en que mi cabeza empieza a hacerse estas preguntas:
  • ¿y cómo controlarán este paso xx que yo veo que es crítico?
  • ¿tendrán algún registro de control para apoyarse en él y no fallar en este proceso?
  • ¿quizás tienen algún indicador para medir el rendimiento de este proceso?
Y es entonces cuándo paso a la parte final del análisis de este proceso y la cumplimentación de la ficha del proceso.

Paso 7. Identifico los controles al Proceso que existe en la organización. Todos los procesos tienen siempre algún control (podrá ser visual o mediante un documento/registro).

Como ya he entendido cual es el objeto del proceso (para qué existe) y las actividades que se realizan, la pregunta que les hago es ¿y cómo controlas este paso, este momento? La respuesta que te de la persona escríbela pero plantéate tú si es suficiente ese control o le haría falta algún otro o mejorar el existente.

Paso 8. Anoto los Registros Asociados al proceso. Muchas veces los controles que se hacen al proceso están basados en la cumplimentación de un registro. Pregunta por ellos y anota los que te digan. Igual que antes, plantéate si ese registro es suficiente o necesita otros o mejorar el existente.

Paso 9. Pregunto por Indicadores del Proceso. Muchos procesos tienen indicadores de gestión para medir su desempeño, su rendimiento. Siguiendo con el ejemplo del proceso de facturación, puede que la empresa tenga una métrica tal que así “número de abonos realizados al mes”. Si una empresa realiza abonos (o facturas rectificativas) significa que el cliente no está de acuerdo con la factura que se ha emitido. Habría que analizar el por qué ocurre ese abono pero igual puede ser una mala comunicación entre el departamento de producción y el de facturación.

Este indicador “número de abonos realizados al mes” puede que valga la pena invertir tiempo en medirlo para conocer posibles errores de fondo en la empresa y por eso se mantiene como indicador. Para eso existen los indicadores.

Paso 10. Pregunto por Riesgos de que falle el proceso. Este análisis es importante porque hace pensar a la persona que tiene delante de posibles fisuras en sus procesos. Si detecto alguna la anoto para que se analice posteriormente la probabilidad de que se materialice y la gravedad que tendría en la empresa si se materializa.

Después de la caracterización de procesos haz esto:

Entrégalos al responsable de la organización para que estudie:
  • ¿qué se puede mejorar?
  • la probabilidad y consecuencia de los riesgos detectados de que falle el proceso para saber si se toma acción o no.
  • si se está desarrollando el proceso como estaba establecido.
Beneficios de caracterizar procesos

Realizar una caracterización de procesos es un trabajo que te dará enormes beneficios en tu organización. Entre ellos yo destacaría:
  • Posibilidad de entender en profundidad el qué se hace y cómo se hacen las cosas.
  • Comparar el cómo se hacen las cosas con lo que está establecido por parte de la alta gerencia (dirección, gerencia).
  • Oportunidad para detectar aspectos a mejorar.
  • Detectar posibles riesgos de que falle el proceso y analizar posteriormente la gravedad de ese riesgo.
  • Establecer nuevos controles al proceso, registros, indicadores de gestión o mejorar los existentes.
  • Hacer partícipe a los responsables de esos procesos en la mejora de los mismos.
Bueno pues, esto es todo lo que quería contarte acerca de la caracterización de procesos.

Y ahora dime, ¿has hecho ya una caracterización de algún proceso en tu organización?

Te espero en los comentarios.

Foto: Papel en blanco

Fuente: Pixabay

Tomado de: https://iveconsultores.com

INDICADORES Y EL CICLO PHVA

Los indicadores de gestión deben planificarse o diseñarse, ser ejecutados o implantados, verificados y en caso de que sea necesario, ajustarlos. Por lo tanto, siguen el ciclo PHVA.
  • Planificar: diseño de indicadores. Son los indicadores que deben estar alineados a hechos con base a un elemento. Si existe un indicador que no se encuentra alineados a nada, deberá plantearle para que lo has diseñado. Si el contexto empresarial es nuestro escenario, debemos asegurarnos que el indicador que diseñe se encuentre dirigido al logro de un objetivo o política.
  • Hacer: aplicar medición. Es este momento debemos probar el indicador. Los datos que se están tomando para alimentar la fórmula del indicador deben ser confiables y reales.
  • Verificar: analizar los datos. Es necesario conocer para que se calcula un indicador. No tiene sentido que se diseñe un indicador, tome datos y después no haga nada más. En este momento es en el que realmente se toma valor al uso de los indicadores y es cuando se toman decisiones.
  • Actuar: tomar decisiones. Se ejecutan las decisiones previstas en el paso anterior. Las decisiones pueden significar en el inicio de un nuevo ciclo PHVA. Por ejemplo, si ve que la cosa va bien exígele un poco más, pero si ves que algo no va bien debes hacer algo que lo corrija.
Cómo construir un indicador

Construir o diseñar un indicador se hace según la fase de planificar.

Paso 1: Qué está haciendo

Antes de medir es necesario que sea consciente de las actividades que se están realizando. Si tiene caracterizadas con el detalle de entradas y salidas.

En al ámbito de proyectos o en el sector público el esquema puede ser diferente. Suponemos que el objetivo de estudio el sector académico y nos enfocamos en la problemática de la deserción escolar. Siendo un aspecto que se debe medir como pueden ser las causas de deserción escolar.

Durante este análisis será útil que determines los recursos que lleven a cabo las actividades. Esto permite medir los aspectos que son más importantes.

Paso 2: Definición de variables y fórmula de cálculo

Es necesario que se definan las variables de las que se compone el indicador, la relación que tiene entre sí, y con esto la fórmula de cálculo. La relación se encuentra dada por el tipo de información que quieres conseguir. Por lo que un indicador puede ser:
  • Absoluto: un número que dimensiona un evento o fenómeno según su naturaleza.
  • Razón: es cociente entre dos cantidades que no tiene elementos comunes o cuenta con un atributo de diferencia. De otra forma, toma las unidades que cuentan con un atributo frente a las que no lo tienen.
  • Tasa: es el cociente entre dos variables analizadas en un lugar y tiempo específico.
  • Proporción: siendo la relación entre una cantidad con elementos en común y total de unidades. Dicho de otra manera, es una relación en la que el numerados se encuentra incluido en el denominador.
  • Variación: fija dos elementos que establecen la variación que existe entre uno y otro.
Paso 3: Elección del indicador

Debemos evaluar cada indicador con base a los criterios establecidos. En caso de que nos quedemos sin suficientes indicadores volvemos a ejecutar el paso 1 y 2.

Paso 4: Definiendo las metas de un indicador

Es necesario que las siguientes consideraciones para la definición de las metas de un indicador de gestión. No todos se aplican, pues esto depende de la organización, proyecto, actividad y sector.
  • Valor de actualidad o histórico. Es necesario que se mire atrás en el tiempo para definir la meta. Es común escuchar empresas que definen sus metas con base en los resultados del año pasado. Si no contamos con datos, podemos hacer mediciones a través del tiempo para tener un punto de partida. El valor no menciona el potencial, pero para eso está otro valor.
  • Valor de potencialidad o estándar. Considera una gestión eficaz de recursos, por la que obtendrá otro valor que está orientado a una situación con los recursos disponibles utilizados de la mejor forma.
Debemos evaluar cada #indicador como base a los criterios establecidos.
  • Valor de competencia. No tiene sentido plantearse una meta si sabes que la competencia la supera por mucho.
  • Valor de usuario/cliente. No debes plantear una meta inferior a la exigida por el cliente.
  • Valor teórico. Se encuentra orientado a maquinaria y equipo. Suele estar expresado por el fabricante.
Paso 5: Fuente de información y frecuencia de recolección

Es necesario conocer la información de los indicadores:
  • La información proviene de informes estatales y se consigue mediante el sitio web de presidencia.
  • La información se consigue con el grupo de personas evaluadas y se obtiene mediante encuestas y su análisis.
  • La información proviene de las bases de datos del cliente y se obtiene por envío de correo electrónico mensual.
Paso 6: Responsables del indicador
  • Define las diferentes responsabilidades que se encuentran asociadas al indicador.
  • Quién trabaja para que se establezca la información.
  • Quién recolecta la información.
  • Quién analiza dicha información.
  • Quién reporta o presenta la información del indicador.
Paso 7: A quién está dirigida la información del indicador

Con base al destinatario, puede ser posible que se modifique la frecuencia del cálculo del indicador o una presentación específica.

Paso 8: Frecuencia de cálculo

No podemos confundir frecuencia de cálculo con frecuencia de recolección de información. Es necesario que se cuente con una hoja de control de proveedor donde se anota la gestión semanal.

Paso 9: Ficha de indicadores

En este caso se especifican los elementos que componen cada indicador. Es muy útil realizar un resumen de todas las consideraciones que deben tener en cuenta a la hora de realizar la planificación de los indicadores.

Tomado de: https://www.isotools.org/

miércoles, 19 de mayo de 2021

SISTEMAS INTEGRADOS DE GESTIÓN: ENFOQUE SEGÚN LOS PRINCIPIOS DE TQM

La Calidad Total o Total Quality Management (TQM) es una estrategia orientada a mejorar la calidad y desempeño de la organización, de manera que se puedan cumplir los intereses del cliente. 

Esta Calidad Total se encuentra relacionada con los Sistemas de Gestión Integrado.

Autores como Vincoli (1991), Roughton (1993), Weinstein (1996) o Manuele (1997) han mostrado en sus trabajos las concordancias entre los principios de la Gestión de Calidad Total (GCT) y la Seguridad Laboral, y Klassen y Mclaughlin (1993) o Borri y Boccaletti (1995) han realizado estudios en la misma línea para el caso de la Gestión Ambiental.
  • En la última década, se han desarrollado dos vertientes diferentes en cuanto a la relación entre los SGI y los principios de GCT.
  • Por un lado, algunos autores consideran que los principios de GCT deben de ser el fundamento del diseño de Modelos de Integración.
  • Por otro, se considera que dentro del proceso de integración, estos principios deben de estar presentes pero no deben de ser incorporados a la estructura del Modelo.
Esta última representa la postura más generalizada.

El primero de los enfoques (Wilkinson y Dale, 2001) se basa en la pérdida de independencia de los tres subsistemas (calidad, medio ambiente y seguridad y salud laboral), ya que los recursos y las actividades que componen el SIG son resultado de la combinación de los tres sistemas individuales y se desarrollan dentro de una estructura única y completamente integrada.

Tomado de: https://www.isotools.org/

martes, 18 de mayo de 2021

EL MIPG Y EL ÉNFASIS EN LA MEDICIÓN DE LA GESTIÓN.

El Decreto 1499 de 2017 que actualiza el Modelo Integrado de Planeación y Gestión (MIPG), establece los objetivos y enfatiza el fortalecimiento de la cultura organizacional fundamentada en la información, el control y la evaluación, para la toma de decisiones y la mejora continua. 

Por lo anterior, el MIPG define la medición como los “instrumentos y métodos que permiten medir y valorar la gestión y el desempeño de las entidades públicas”, estableciéndola como la base del modelo, tal como se aprecia en el siguiente gráfico:

Para lograr lo anterior, el MIPG focaliza la planificación de la medición en la segunda dimensión “Direccionamiento Estratégico y Planeación” donde se establece para la organización el esquema de medición y define los controles entre ellos los indicadores, para obtener resultados que permitan su seguimiento y mejora.

En la tercera dimensión “Gestión con Valores para el Resultado” el MIPG busca la implementación de la política de Fortalecimiento Organizacional y Simplificación de Procesos, mediante el trabajo por procesos, con la orientación estratégica y de los resultados obtenidos por la organización entre ellos la medición, que permitan recolectar los datos y la información necesaria para la mejora.

En la cuarta dimensión “Evaluación de Resultados” busca facilitar el seguimiento y evaluación del desempeño institucional aplicando los indicadores definidos y acorde con los lineamientos establecidos por la entidad para entregar la información del seguimiento y evaluación. Para ello la información deberá contar con un responsable que realice el seguimiento respectivo, centralice y garantice su custodia y efectué la evaluación correspondiente.

En la sexta dimensión “Gestión del Conocimiento y la Innovación” dentro del MIPG busca fomentar la cultura de la medición y análisis de la gestión institucional y estatal, por medio del análisis y la visualización de datos e información que permitan determinar las acciones requeridas para el logro de los resultados esperados.

El MIPG busca fortalecer el ambiente de control organizacional, mediante la interacción permanente entre las dimensiones anteriormente mencionadas.

Por lo anterior, las organizaciones requieren centralizar los datos y la información resultante del monitoreo de indicadores y actividades de mejora y de control, y para ello, pueden contar con el soporte del software ITS-GESTIÓN, software que soporta la administración de los sistemas de gestión (ISO 9000, ISO 14001, ISO 27000, Seguridad y Salud en el Trabajo, entre otros) que permite articular de manera sencilla el conjunto de elementos de la organización, empleando para ello el módulo de Indicadores, el módulo de riesgos y controles, el módulo de acciones de mejora y el módulo de revisión por la dirección, entre otros, que permitirán dar cumplimiento a la implantación del MIPG.

Autor: Juan Carlos Reyes Parada Octubre 2019.

Tomado de: https://www.its-solutions.net/

TELETRABAJO ¿CÓMO MANTENER LA ACTIVIDAD EMPRESARIAL?

Hoy el mundo se ve profundamente afectado por la pandemia mundial del coronavirus, también conocido como COVID-19. 

Según la Organización Internacional del Trabajo (OIT), además de ser una amenaza para la salud pública, el brote ha causado caos a nivel económico e incertidumbre social, poniendo en peligro la sostenibilidad de muchas de empresas y con ello, el bienestar y los medios de vida a largo plazo de millones de personas.

Los efectos del COVID-19 en el mundo laboral, ha generado como necesidad, la sinergia entre el gobierno, los trabajadores y los empleadores, a fin de proteger los derechos individuales de los trabajadores y a su vez mantener la actividad empresarial.

En consecuencia, las empresas han tenido que ser que ser creativas, innovadoras y flexibles, en cuanto a las estrategias a implementar para garantizar la continuidad del negocio, la seguridad de los ingresos y la protección social de sus trabajadores. A nivel mundial la instrucción ha sido clara, ¡Solo trabajando unidos superaremos la crisis!

Es por ello, que la mayoría de empresas, se han visto obligadas, a suspender o limitar el trabajo presencial, así mismo, poco a poco han considerado viable la posibilidad de que el personal trabaje desde su hogar, y en consecuencia el teletrabajo se ha convertido en una necesidad indispensable para mantener la operatividad de las empresas, en especial en los países donde el aislamiento social es obligatorio, al ser la principal medida de contención del virus

El teletrabajo ofrece nuevas posibilidades para que los trabajadores sigan trabajando y los empleadores continúen sus negocios durante la crisis, donde, la solidaridad y empatía de las partes juega un papel crucial, de modo que los trabajadores reafirmen su compromiso de agregar valor, coadyuvando a la sostenibilidad de las empresas y a su vez los empleadores en coordinación con los gobiernos, implementen estrategias efectivas para preservar la mayor cantidad posible de empleos.

¿Qué es el teletrabajo y por qué es una tendencia creciente?

El trabajo desde casa ha existido siempre, sin embargo, el origen documentado del concepto de teletrabajo data de la década de los 70 en plena crisis del petróleo, bajo el enfoque de trabajo a distancia como respuesta a la necesidad evitar desplazamientos, aglomeraciones y problemas de movilidad al tiempo que se reducía el consumo energético

Para la década de los 80 y los 90 el desarrollo tecnológico y de los sistemas de telecomunicaciones, reconocen en el teletrabajo una herramienta de flexibilidad en la distribución de tareas y en la gestión del tiempo.

En el siglo XX se desarrolla el marco referencial del teletrabajo, gracias a pioneros como Confederación Europea de Sindicatos (CES) y la OIT, luego cada país fue estableciendo los requisitos legales y reglamentarios, que regulan la práctica del teletrabajo en materia jurídica.

La Real Academia Española (RAE) sintetiza quizás la definición más precisa del teletrabajo, como el “Trabajo que se realiza desde un lugar fuera de la empresa utilizando las redes de telecomunicación para cumplir con las cargas laborales asignadas”. 


Se podría decir que el principal beneficio del teletrabajo, es la transformación de las relaciones laborales, permitiendo a los empleados tener control sobre su tiempo y sus objetivos, y brindando a las organizaciones mayor productividad derivada del aumento en la calidad de vida de los trabajadores.
El teletrabajo ofrece nuevas posibilidades para que los trabajadores sigan trabajando y los empleadores continúen sus negocios.

En este orden de ideas, la clave para entender y diferenciar el teletrabajo del trabajo habitual se halla en sus características:
  • El teletrabajo es una actividad laboral que se lleva a cabo fuera de la ubicación física de la organización, es decir que puede realizarse desde cualquier lugar sin necesidad de estar en un lugar físico determinado para cumplir sus funciones.
  • El teletrabajo implica el uso y disponibilidad en tiempo real de las Tecnologías de la Información y la Comunicación (TICs) para facilitar la comunicación entre las partes.
  • El teletrabajo está basado en un modelo de organización diferente al tradicional, que replantea las formas de comunicación interna, genera flexibilidad en la gestión del tiempo, promueve la productividad bajo un enfoque de orientación a resultados y en consecuencia y provee nuevos mecanismos de control y seguimiento a las tareas.

Particularmente en los últimos tres meses, el interés de búsqueda en Google del tema “Teletrabajo” se incrementó en todo el mundo, lo cual refleja el cambio de enfoque mundial del trabajo, como consecuencia de la crisis por la pandemia del COVID-19.

"Google Trends" es una herramienta que permite mostrar el interés que han tenido los usuarios de Google por un tema concreto de forma global o a nivel de ciudad, además permite filtrar el interés por criterios como tiempo, categoría, o tipo de búsqueda (web, noticias, etc.).
  • Los temas son un grupo de términos que comparten el mismo concepto en cualquier idioma.
  • El interés de búsqueda se basa en una escala relativa en la que un valor de 100 indica la popularidad máxima, mientras que un valor de 50 indica las consultas cuya frecuencia de búsqueda es la mitad de la frecuencia de búsqueda de la consulta más popular y así sucesivamente
Al buscar el tema del “Teletrabajo”, la herramienta nos proporciona, una muestra de las solicitudes de búsqueda reales anónimas realizadas a Google en marzo del 2020, el resultado muestra un incremento exponencial, el tema llego a la escala máxima de 100 puntos a nivel mundial, y desde el 2004 se había mantenido en promedio en un rango de 15 a 30 puntos de interés relativo, es decir literalmente todo el mundo está interesado en conocer más sobre el teletrabajo.

Tomado de: https://www.nueva-iso-9001-2015.com/

domingo, 16 de mayo de 2021

CHECKLIST DE EVALUACIÓN DEL RIESGO DE CORRUPCIÓN Y SOBORNO

La implementación de un sistema de gestión basado en la norma ISO 37001 comienza con una evaluación del riesgo de corrupción. Y esta es una de las tareas en las que una lista de verificación resulta de gran utilidad.

Esta checklist debe facilitar la labor y fundamentarse en estructurar un sólido programa de cumplimiento antisoborno. Para ello, debe ser diseñada utilizando una metodología sustentada en la protección, detección y corrección, de tal forma que sea posible administrar los componentes centrales del programa.

Checklist de evaluación del riesgo de corrupción y soborno

A continuación presentamos una lista de verificación específica para la evaluación del riesgo de corrupción y soborno. Gracias a ella, es posible diseñar e implementar un programa de cumplimiento efectivo, global y consistente:

Elementos del programa para proteger

Políticas
  • Identificar los conflictos de interés, obsequios, viajes, donaciones caritativas, contribuciones políticas, acuerdos de compensación y otro tipo de prebendas y beneficios que estén en uso en la organización.
  • Identificar actores clave para las políticas en todas las áreas geográficas.
  • Elaborar o actualizar la política general antisoborno.
  • Incorporar en la política antisoborno, los conflictos de interés, regalos, donaciones, viajes, contribuciones, prebendas y beneficios mencionados en el primer ítem de este apartado.
  • Examinar nuevas políticas y recibir orientación de contactos clave en cada área geográfica.
  • Actualizar el código de conducta para incluir las novedades apropiadas contra el soborno y otras políticas anticorrupción.
  • Desarrollar un plan y un cronograma para implementar nuevas políticas en toda la organización.
  • Dar a conocer la política antisoborno, el código de conducta y el sistema de gestión a los empleados.
  • Establecer un proceso de revisión regular de políticas.
Formación y Comunicación
  • Identificar el público objetivo de la formación.
  • Desarrollar e implementar programas de capacitación contra el soborno para empleados, en línea o presenciales.
  • Elaborar e implementar un plan general de comunicación contra el soborno, bien sea por medio de correo electrónico, sitios web, boletines, carteles, etc.
  • Ofrecer capacitación y comunicación periódica sobre responsabilidades contra el soborno y la necesidad de presentar informes.
  • Comunicarse con los empleados cuando los problemas requieran implementar acciones correctivas.
Socios de negocios y aliados comerciales
  • Revisar los acuerdos estándar y modificarlos para alcanzar el cumplimiento requerido en las políticas antisoborno.
  • Revisar o desarrollar el código de conducta del socio comercial.
  • Requerir certificaciones de los representantes de socios comerciales en el código de conducta y la política.
  • Desarrollar una política para la capacitación contra el soborno de socios comerciales, determinando quién la debe tomar, y las excepciones que se pueden considerar.
  • Desarrollar programas de formación contra el soborno para socios comerciales.
  • Asegurarse de que el socio comercial entiende las políticas y principios antisoborno y anticorrupción.
  • Ofrecer capacitación contra el soborno o requerir pruebas de capacitación a representantes de socios comerciales de alto riesgo.
  • Entregar comunicaciones periódicas a los socios comerciales con respecto a la línea de ayuda y políticas antisoborno.
Elementos del programa para detectar

Evaluación de riesgos
  • Enumerar todas las ubicaciones geográficas en las que opera la organización, y clasificar las áreas por riesgos basándose en:
  1. Nivel de riesgo de corrupción.
  2. Tipo y cantidad de negocios que se realizan en cada área.
  3. Nuevas áreas de expansión planificada.
  4. Uso extensivo de terceros.
  5. Negocios o acuerdos con funcionarios gubernamentales.
  • Priorizar las actividades futuras por clasificación de riesgo.
  • Auditar registros financieros de pagos de terceros, regalos, viajes, contribuciones caritativas y políticas.
  • Registrar los problemas encontrados y desarrollar un plan para investigar y abordarlos.
  • Identificar interacciones con funcionarios del gobierno, incluidos los organismos gubernamentales, detallando qué, cuándo, quién, cómo, donde…
  • Identificar los procesos para gestionar pagos a funcionarios gubernamentales.
  • Identificar las prácticas de supervisión existentes.
  • Reevaluar de forma periódica el riesgo, y de acuerdo con ello, modificar el programa.
  • Encuestar a ejecutivos y personal clave en cada área geográfica en relación a riesgos de corrupción pasados y actuales y prácticas de mitigación de riesgos.
Cultura
  • Asegurarse de que la línea de denuncias sea accesible para todos los empleados, en todos los idiomas requeridos y de acuerdo con sus posibilidades tecnológicas.
  • Entregar comunicaciones a los empleados sobre líneas directas y políticas antisoborno.
  • Revisar incidentes de corrupción pasados, e investigaciones actuales, y en base en ello, identificar áreas que presentan mayores problemas y requieren atención inmediata.
  • Realizar encuestas a los empleados para evaluar la cultura y la efectividad del programa.
Socios de negocios y aliados comerciales
  • Desarrollar una lista global de terceros, socios o aliados comerciales, en cada área geográfica.
  • Revisar los acuerdos de socios comerciales e identificar puntos críticos.
  • Desarrollar metodologías de clasificación de riesgos para socios comerciales, basadas en elementos como:
  1. Área geográfica.
  2. Tipo o estructura de terceros.
  3. Servicios adquiridos.
  4. Nivel de gasto.
  5. Contrato y condiciones de pago.
  6. Duración de la relación.
  • Asignar nivel de riesgo a cada socio comercial.
  • Priorizar las actividades de diligencia debida de los socios comerciales basadas en la evaluación del riesgo de corrupción.
Elementos del programa para corregir

Acciones correctivas
  • Ejecutar planes para tratar los problemas encontrados durante la evaluación del riesgo de corrupción.
  • Desarrollar y/o revisar e implementar procesos y controles para:
  1. Regalos, entretenimiento y viajes.
  2. Aduanas y envíos fronterizos.
  3. Donaciones caritativas.
  4. Contribuciones políticas.
  5. Posibles conflictos de intereses.
  • Identificar sistemas y procedimientos para gestionar procesos.
  • Adquirir un sistema de gestión de incidentes e investigaciones, y ajustar los procesos para garantizar una adecuada supervisión.
  • Desarrollar informes y procesos para proporcionar actualizaciones periódicas a la alta dirección.
  • Obtener apoyo para que los nuevos procesos cuenten con liderazgo.
  • Establecer un cronograma de revisión regular del estado del programa.
  • Implementar un sistema para la revisión de procesos y la investigación de incidentes.
  • Revisar y obtener comentarios sobre los procesos, para verificar que cumplan con el objetivo propuesto.
  • Realizar auditorías periódicas de los procedimientos y controles.
Supervisión y controles
  • Obtener apoyo y liderazgo para el programa anticorrupción.
  • Identificar y revisar los procesos y controles para gestionar:
  1. Regalos, entretenimiento y viajes.
  2. Aduanas y envíos fronterizos.
  3. Donaciones caritativas.
  4. Contribuciones políticas.
  5. Conflictos de interés.
  • Implementar y actualizar procesos de investigación de antecedentes para ejecutivos y personal clave.
  • Crear pautas para la aplicación de políticas y establecer procedimientos disciplinarios para abordar problemas.
Socios de negocios y aliados comerciales
  • Obtener soporte para los procesos de gestión de socios comerciales revisados por los gerentes y directores de área.
  • Revisar los procesos y controles de debida diligencia existentes para contratar y administrar socios comerciales.
  • Identificar partes interesadas clave para nuevos procesos de socios comerciales.
  • Proyectar nuevos procesos para la incorporación de socios comerciales, basados en el riesgo.
  • Proyectar nuevos procesos de monitoreo de socios comerciales, basados en el riesgo.
  • Examinar los procesos de incorporación de nuevos socios comerciales con líderes clave en la organización.
  • Examinar los procesos de monitoreo de nuevos socios comerciales con líderes clave en la organización.
  • Identificar el sistema o los procedimientos para contratar y administrar socios comerciales, para verificar que pueden ser supervisados y monitoreados por el área de cumplimiento.
  • Implementar nuevos procesos de incorporación y monitoreo de socios comerciales.
  • Revisar y auditar procesos y realizar las modificaciones necesarias.

Tomado de: https://www.escuelaeuropeaexcelencia.com

jueves, 13 de mayo de 2021

LOS ERRORES MÁS COMUNES ENTRE LOS PROFESIONALES DE LA GESTIÓN DE CALIDAD (PRIMERA PARTE)

En el artículo de hoy continuaremos con la segunda parte de los errores más comunes entre los profesionales de la gestión de calidad. Para los lectores que no pudieron visualizar el contenido, aquí les dejamos el link de acceso directo.

A modo de resumen de la primera parte, podemos decir que los errores mencionados fueron: Usar los mismos procedimientos que otras organizaciones, No ser partícipe del proceso de implementación, Falta de documentación, Opinión clientes en gestión de calidad, Periodicidad de las auditorías y Seguimiento recomendaciones de un auditor interno. A continuación, seguiremos explicando otros de los errores frecuentes que suceden entre los profesionales de calidad.

Antes de comenzar a explicar la temática del artículo, es necesario recordar que, apostar por un certificado en gestión de calidad, es apostar por el futuro de nuestra organización.

Un sistema de Gestión de Calidad recoge la satisfacción del cliente como uno de sus puntos más importantes. En una época con tanta competencia, escuchar las necesidades del cliente y adaptar nuestros productos o servicios (en la medida de lo posible) a sus necesidades, puede ser un elemento diferenciador y un argumento de venta que nos beneficie.

Sin más dilación, pasamos a explicar el resto de errores más comunes entre los profesionales de la gestión de la calidad. 

Errores más comunes

No ser objetivos
Las auditorías son realizadas por una o varias personas. En algunas ocasiones, pueden existir ciertas rivalidades entre los auditores y auditados. Es por eso que estos, tratarán de buscar cualquier mínimo error con el objetivo de culpar a la persona responsable del proceso en lugar de realizar un análisis objetivo con el fin de identificar el problema y solucionarlo.

La táctica del miedo
Al igual que en muchos ámbitos y empresas, los profesionales de gestión de calidad usan ocasionalmente el miedo como táctica. Está demostrado que este tipo de tácticas son mucho más contraproducentes frente a otras. Para realizar una correcta gestión de calidad, es necesario implementar una cultura empresarial basada en la calidad. Si toda la organización, tiene interiorizada esta cultura, los resultados serán mucho más positivos que aquellos obtenidos usando tácticas intimidatorias.

Modificación del sistema de forma estructural
La búsqueda de la mejora continua en un sistema de gestión de calidad, siempre está sujeta a pequeñas modificaciones para alcanzar el mejor funcionamiento posible. Sin embargo, estas modificaciones no deberían llegar a alterar la estructura del sistema. Ya que en el caso de que eso fuese necesario, se necesitaría implementar un nuevo sistema de gestión de calidad.

Trabajadores no capacitados
La formación y la capacitación son elementos fundamentales para mantener un sistema de gestión de calidad. Es por eso que no solo basta con realizar una sola capacitación a los trabajadores. Esto se debe a que hay que refrescar y actualizar conocimientos. Y, al mismo tiempo, es necesario que los nuevos trabajadores cuenten con los conocimientos necesarios para que el sistema funcione.

No seleccionar el personal más apropiado
A la hora de seleccionar empleados, es importante que se tenga en cuenta la experiencia en la norma ISO 9001. Lógicamente, si nuestra organización está certificada en ISO 9001 y dispone de un Sistema de Gestión de Calidad, un buen motivo de selección de personal debería ser la experiencia con esta norma.

No evaluar de manera equitativa los distintos campos
Es un error muy común entre los profesionales de gestión de calidad evaluar de forma las diferentes áreas. Por ejemplo, se establecen criterios de auditoría muy exigentes en el área de producción, sin embargo, en otros campos como recursos humanos o marketing son menos exigente. Esto no debería ser así y auditar por igual los distintos sectores.

Alta Dirección no comprometida
Los profesionales en gestión de calidad nos indican las mejores acciones para mantener y mejorar nuestro sistema. Sin embargo, es imposible poner en práctica todas estas medidas si la alta dirección no está dispuesta a colaborar. Por ello, necesitamos que la Alta dirección se comprometa con el SGC y trabaje para alcanzar los objetivos establecidos.

Búsqueda desesperada de la perfección
Es importante saber que, un SGC siempre va a poder mejorarse. Por lo tanto, no debemos enfocar todos nuestros esfuerzos en alcanzar la perfección. Simplemente, se deben realizar auditorías frecuentemente para encontrar posibles errores en el sistema y corregirlas lo antes posible.

Coste económico
No se puede tratar un SGC como un coste, sino como una inversión. En muchos casos se limita el presupuesto para el mantenimiento y la mejora del mismo en lugar de fomentarlo. A pesar de su coste, las ventajas y retorno de inversión que nos ofrece, son mucho mayores que la inversión realizada.

Tomado de: https://www.nueva-iso-9001-2015.com/

QUÉ CONSIDERACIONES SE DEBEN TENER EN CUENTA AL REALIZAR LAS AUDITORÍAS REMOTAS?

Las auditorías remotas son alternativas viables cuando se presentan ciertas circunstancias o eventos extraordinarios que pueden ir más allá del control de las empresas, por presentar un riesgo en el sitio o sitios que se debe evaluar. 

Todas estas situaciones son denominadas como “causas de fuerza mayor”, se puede manifestar de distintas formas:
  • Guerras
  • Huelgas
  • Disturbios
  • Inestabilidad política
  • Tensión geopolítica
  • Terrorismo
  • Crimen
  • Pandemias
  • Inundaciones
  • Terremotos
  • Hackeos
  • Desastres naturales, etc.
Para llevar a cabo las auditorías remotas se deberá tener en cuenta que es necesario cumplir con todos los elementos de una presencial, un grupo de trabajo de auditores y los resultados de la auditoría deberán ser testeados por la entidad correspondiente. Es necesario conocer cuáles serán las consideraciones a tener en cuenta durante las diferentes etapas en las auditorías remotas:

Viabilidad de las auditorías remotas

Para generar confianza, de que al realizar las auditorías remotas se consiguen los objetivos correspondientes, el auditor líder tiene que comunicarse de forma previa con el responsable del sistema de gestión de la empresa auditada con la que establecer y abordar un conjunto de acciones con las que mitigar la incertidumbre de los resultados, considerando:
  • Si la entidad de acreditación, el gobierno o alguna parte interesada considera que los resultados de la auditoría remota son válidos.
  • Los objetivos de la auditoría se corresponden con el programa de auditoría.
  • La complejidad del sistema de gestión.
Actividades previas a la auditoría

Para llevar a cabo de forma eficiente las auditorías remotas es necesario contar con un auditor líder que lleve a cabo las siguientes consideraciones:
  • Establecer un canal de comunicación con el responsable del sistema de gestión de la organización auditada para determinar la plataforma de trabajo, entrevistar a los líderes de procesos e intercambiar información, confirmar los controles operacionales, establecer horarios de atención de auditoría y la forma en la que se abordará la confidencialidad de la información.
  • Establecer un equipo de auditores
  • Favorecer que el equipo auditor tenga la mayor información posible sobre la organización o los procesos que debe evaluar.
Elaborar el plan de auditoría

Para desarrollar un plan de auditorías remotas, el auditor líder debe:
  • Incluir un tiempo previo al inicio de la auditoría para las pruebas de último momento.
  • Considerar el tiempo requerido para realizar la evaluación por parte de la alta dirección.
  • Justificar el motivo por el que se lleva a cabo la auditoría de forma remota.
  • Tener en cuenta la amplitud de tiempo que se establece el programa de auditoría según el nivel de preparación que tenga la empresa.

Para llevar a cabo las auditorías remotas se deberá tener en cuenta que es necesario cumplir con todos los elementos de una presencial.
Desarrollar la auditoría

Para llevar a cabo la auditoría, el auditor líder y su equipo deberán tener en consideración las diferentes etapas de la evaluación:
  • Es necesario llevar a cabo una reunión de apertura para cumplir con los requisitos que especifica la norma, explicar los motivos de realizar la auditoría de forma remota, establecer cuáles serán los medios tecnológicos utilizados para realizar las entrevistas, confirmar la identidad de los asistentes, confirmar el estatus de la operación de la organización, notificar las condiciones de confidencialidad, etc.
  • Durante el proceso de auditoría es necesario que sean puntuales, si se encuentran dificultades técnicas se deberán solventar lo antes posible, tomar decisiones en conjunto para conseguir los objetivos establecidos, etc.
  • Al inicio de la evaluación de cada proceso se deberá confirmar que el auditado se encuentra familiarizado con la tecnología de la información, establece el tiempo necesario para que el auditado conozca los requisitos que se pretende evaluar, etc.
  • Durante la evaluación de cada proceso o área se llevarán a cabo entrevistas online, es importante tratar de no interrumpir al auditado, revisar las evidencias del sistema de gestión, personal a entrevistar, observación de las áreas específicas, etc.
  • La comunicación entre auditores es muy importante, ya que se comunican las posibles dificultades técnicas, la disponibilidad de los auditados, los hallazgos confirmados, etc.
  • Previo al cierre de la auditoría se deberá realizar una revisión de todos los objetivos de la auditoría y confirmar en qué grado se cumplieron.
  • Reunión de cierre, en este caso se abordan todos los puntos establecidos para la reunión de cierre, se informa de las actividades que quedan pendientes de evaluar y el impacto que tendría en los resultados, se confirman las cláusulas sobre la confidencialidad de la información, se comentan las fortalezas, debilidades y áreas de mejora, etc.
Redacción del informe de auditoría
  • El auditor líder tiene que asegurar que el contenido del informe de auditora quede registrado.
  • Los elementos que no permiten conseguir los objetivos de las auditorías remotas.
  • La necesidad y puntos específicos para actualizar el programa de auditoría.
  • La incertidumbre de los resultados de la auditoría en relación con la evidencia evaluada.

Tomado de: https://www.nueva-iso-9001-2015.com/

miércoles, 12 de mayo de 2021

ISO 31000: ERRORES A EVITAR EN LA IDENTIFICACIÓN Y EVALUACIÓN DE RIESGOS

Los errores a evitar en la identificación y evaluación de riesgos son más frecuentes de lo que podemos suponer, aún para profesionales del área experimentados.

La evaluación de riesgos, en su forma más simple, implica imaginar con anticipación los posibles eventos, sus efectos y las consecuencias.

Gestionar los riesgos es importante en todas las organizaciones, no sólo desde el punto de vista comercial, sino también porque es una obligación legal. Por lo tanto, los encargados del área deben tener en cuenta esos errores a evitar en la identificación y evaluación de riesgos.

Existen numerosas formas para identificar, analizar y evaluar los riesgos. Y pueden adoptar diversas formas según el contexto, el sector y la línea de negocio. Independientemente de estos factores, existen 5 errores a evitar en la identificación y evaluación de riesgos, que se presentan en forma recurrente y que por ello, analizamos en nuestro informe de hoy.

5 Errores a evitar en la identificación y evaluación de riesgos

A menudo sucede que sólo se abordan problemas urgentes, mientras se hace a un lado un enfoque sistemático. Este, en sí, puede ser uno de los errores a evitar en la identificación y evaluación de riesgos. Sin embargo, existen otros:

No entender la diferencia entre el análisis de riesgo y la evaluación de riesgo

El análisis de riesgo identifica las causas y los posibles impactos de un riesgo cualitativamente. Por ejemplo, al conducir un coche por una carretera, se puede pinchar un neumático. ¿Las razones?: baja presión del neumático, conducir demasiado rápido, malas condiciones de la carretera, un clavo en el camino. etc.

Luego se tienen en cuenta las consecuencias inmediatas y a largo plazo: la seguridad de los ocupantes del automóvil, el impacto financiero, daños a largo plazo para el coche, ramificaciones legales, etc. Las causas y el impacto son parte del análisis de riesgos.

La evaluación de riesgos, por otra parte, define la gravedad del riesgo en comparación con otros riesgos. Es la parte cuantitativa del proceso. Retomando el ejemplo anterior, tener un neumático deshinchado es un riesgo al que vale la pena prestar atención, ahora bien, ¿cómo se compara esto con el riesgo de una colisión frontal o la posibilidad de patinar en el hielo en invierno? Al igual que en este ejemplo, comprender los riesgos asociados con el negocio y cómo priorizarlos, permite asignar esfuerzos y recursos de la manera más adecuada.

Es importante reconocer la diferencia entre el análisis y la evaluación para determinar cuándo aplicar cada práctica.

Involucrar a las personas equivocadas en el proceso

Entre los errores a evitar en la identificación y evaluación de riesgos ocupa un lugar principal el no considerar a las partes interesadas y, eventualmente perjudicadas, con la ocurrencia de los diferentes tipos de riesgo. Volviendo a nuestra analogía de la conducción, es probable que el conductor hable sobre la posibilidad de un accidente como consecuencia de un neumático pinchado con un amigo, con su mecánico o incluso, con un desconocido con quien entabla una conversación casual.

Pero no se preocupa por indagar la opinión de las personas que lo acompañarán en el viaje. ¿Entenderán ellos que el automóvil puede virar intempestivamente hacia un lado si se revienta un neumático en la carretera?, ¿entenderán que habrá una pérdida inmediata y dramática del control del automóvil?, ¿estarán preparados para tomar acciones que disminuyan el impacto del suceso? Probablemente, no.

Idealmente, una persona que identifica, analiza y evalúa riesgos, debe tomar como base de su trabajo la experiencia y las opiniones de las personas afectadas por la ocurrencia de un evento catastrófico.

Confundir el factor de riesgo con el riesgo en sí

Un factor de riesgo es una condición o un elemento que contribuye a aumentar la probabilidad de que ocurra un riesgo, pero no es el riesgo en sí mismo. Los neumáticos con baja presión, el clima impredecible o los baches en la carretera no significan que necesariamente habrá un pinchazo, y que este tendrá consecuencias fatales.

Sin embargo, estos factores de riesgo contribuyen a aumentar la posibilidad de ocurrencia. Ser capaz de distinguir entre “factor de riesgo” y “riesgo” es útil para determinar las causas y las consecuencias de acciones comerciales específicas. Esto permite a las partes interesadas incorporar medidas preventivas y reactivas correctas, para evitar, minimizar o mitigar los riesgos asociados.

Evaluar los riesgos sin tener en cuenta todos los criterios necesarios

Los objetivos definidos por la organización para medir el éxito de un programa deben usarse para identificar los riesgos asociados. El peligro radica en hacer una evaluación basada en el nivel de predisposición al riesgo del evaluador, en lugar de basarlo en los objetivos de la organización.

Para evitar esto, los profesionales de gestión de riesgos tendrán que conocer los objetivos de la organización para realizar un análisis alienado con los objetivos comerciales. Tener información y comunicarla a las personas adecuadas, en el momento adecuado, es clave. La identificación y evaluación de riesgos deben incluir información organizacional, estratégica, operativa y de costes relacionada con los factores de riesgo.

Comparar el riesgo con la efectividad de los controles

Para finalizar, uno de los errores a evitar en la identificación y evaluación de riesgos es comparar el riesgo con la efectividad de los controles implementados. Es necesario comprender la forma en que los controles afectan y reducen un riesgo inherente a un riesgo residual.

En el ejemplo que hemos utilizado a lo largo de este artículo, el riesgo es tener una llanta desinflada, mientras que los controles son someter los neumáticos a revisiones regulares, tomar rutas que utilicen carreteras en buen estado, contar con un servicio de asistencia de vehículos, evitar viajar bajo condiciones climáticas adversas, entre otros.

Para evaluar con precisión la situación y establecer una estrategia efectiva, es importante diferenciar los riesgos de los controles establecidos, comprenderlos, priorizarlos y asignar recursos adecuados.

Tomado de: https://www.escuelaeuropeaexcelencia.com

AUDITORÍA INTERNA REMOTA: UNA NUEVA NORMALIDAD A FUTURO

Nos ha tocado vivir una pandemia mundial que nos obliga a encontrar soluciones, de forma rápida, para poder continuar con las actividades que realizamos. 

Las condiciones en las que estamos trabajando a día de hoy son diferentes a como veníamos haciéndolo antes de la pandemia.

La auditoría interna de calidad es uno de los procesos que, en su forma tradicional, se vuelve muy difícil de llevar a cabo. Se generan diferentes dificultades que pueden poner en riesgo la salud de los auditores y de los auditados, pero es necesario encontrar una alternativa ya que la realización de las auditorías mantiene vivos los procedimientos y la cultura de calidad que se ha implementado en la organización. La alternativa más factible es la de realizar la auditoría interna remota de calidad en las organizaciones.

Auditoría interna remota de calidad, la solución

La auditoría interna remota puede volverse una práctica ventajosa, principalmente para organizaciones que sean muy dispersas de forma geográfica o que tenga un elevado número de unidades. Con la utilización de las herramientas de apoyo correcta es posible que se realicen auditorías remotas tan eficaces como las que se realizan de forma presencial. Además, presenta una serie de ventajas como puede ser que se pueden realizar con mayor frecuencia y en un mayor número de locales debido a su costo más reducido.

¿Cuáles son las ventajas de la auditoría remota?
  • No existe la necesidad de desplazamiento.
  • Incrementa la frecuencia y número de locales que se pueden auditar.
  • Mayor disponibilidad de los auditores necesarios en el momento correcto.
  • Extiende la amplitud de la auditoría.
  • Cada vez más personas realizan teletrabajo.
  • Minimización de costes.
¿Cómo se lleva a cabo una auditoría interna remota?

La auditoría interna remota es, en su esencia, idéntica a una auditoría presencial. De la misma manera que en su realización física, la auditoría se deberá centrar en el alcance seleccionado, garantizar que las evidencias sean correctamente recopiladas, validadas y archivadas de forma adecuada. Sin embargo, las auditorías remotas exigen algunos cuidados extras que no pueden ser descuidados. Por ejemplo:
  • Comunicar con tiempo a todos los involucrados las tecnologías que se utilizarán y el alcance de la auditoría.
  • Verificar que se dispongan de equipamientos y recursos necesarios.
  • Instalar algún software de videoconferencia.
  • Involucrar al personal de TI para los temas de seguridad en el acceso.
  • Prever los registros que deberán evaluados en el plan de auditoría.
  • Certificarse de que las personas puedan utilizar los softwares necesarios.
  • Llevar a cabo test.
  • Definir el tiempo de preparación antes de llevar a cabo la reunión para realizar los ajustes de conexión.
  • Dejar preestablecido lo que realizará en caso de se produzca una caída de la conexión.
Una vez concluya la auditoría, es necesario que todo el resultado del trabajo sea formalizado en el informe de auditoría. Por medio del mismo, se transmitirán todos los resultados a la alta dirección.

¿Cuáles son los beneficios de realizar la auditoría interna remota con ISO 9001?

Una vez se ha implementado la norma ISO 9001 y se ha obtenido el certificado, la auditoría interna remota puede presentar interesantes beneficios en muchos casos:

Eficiencia en tiempo y coste

La nueva generación de auditores tiene un pensamiento muy diferente. Piensan que no es necesario acudir a realizar una auditoría en un lugar lejano y de difícil acceso cuando pueden obtener los documentos alojándolos en la nube.

Esto genera, sobre todo, beneficios económicos ya que se reducen los gastos en desplazamiento y tiempo.

Ubicaciones de difícil acceso

No siempre el coste y el ahorro de tiempo son los únicos factores que se deben considerar. Los lugares en los que el ruido de la producción interrumpe o dificultan la labor del auditor, en este caso realizar una auditoría remota sería mucho más eficiente.

Funcionalidades de la tecnología

Las empresas realizan inversiones en tecnología que tiene un elevado coste. El objetivo es obtener el máximo de beneficio.

Las organizaciones que utilizan sistemas de videoconferencia para mantenerse en contacto con las sucursales, en algunos casos en el exterior, en temas que se relacionan con la estrategia comercial o el giro ordinario de los negocios.

Comodidad de auditores y auditados

Cuando se sugiere la realización de una auditoría interna remota, los auditados apoyan la idea porque esto supone que no pierden una sala de conferencia para destinarla a los auditores durante una semana, o no tener que disponer de una logística de alimentación y alojamiento que se puede obviar con la auditoría remota.

La interactividad y la conectividad que proporcionan las herramientas de tecnología actual abren muchas posibilidades con las que mantenerse y aún hasta optimizar los procesos que, a primera vista, parecen imposibles de realizar.

 Tomado de: https://www.nueva-iso-9001-2015.com/

martes, 11 de mayo de 2021

CÓMO SERÁ LA CALIDAD DESPUÉS DE LOS NUEVOS ACONTECIMIENTOS HISTÓRICOS?

Los diferentes hechos históricos que han acontecido a lo largo de la historia han marcado de forma significativa el concepto de calidad, su transformación y avances tienen mucho que ver con los grandes acontecimientos como guerras mundiales, la transición entre revoluciones industriales y llegando hoy en día a una parálisis mundial que nos invita a hacernos la siguiente pregunta:

¿Qué sucederá con la calidad después de la pandemia mundial generada por la COVID19?

Las claves para responder a esta pregunta, los tenemos en los grandes acontecimientos que se recuerdan en los libros de historia y otros que no han sido tan representativos, pero aportan un gran valor a lo que conocemos hoy en día.

La historia nos ha ofrecido diferentes personajes que han resultado ser claves dentro de la calidad. Hoy en día tenemos la responsabilidad de seguir escribiendo la historia de la calidad, aceptando el reto de refrescar su concepto, tomando en cuenta el contexto de una revolución industrial llena de avances tecnológicos, el panorama económico complejo, clientes con necesidades y expectativas orientadas a la sostenibilidad, cada día es mucho más exigente con la mejora continua de todos los productos y servicios que consumen.

Las grandes guerras han ofrecido oportunidades a las organizaciones, ya que se dieron cuenta de que necesitan de forma urgente modificar sus estrategias de producción.

La industrialización, sustituyendo en gran parte el trabajo manual por el trabajo mecánico, fue durante la primera guerra mundial cuando la calidad se insertó de forma mucho más representativa en las industrias, la producción necesita de inspectores que se encarguen de supervisar la efectivad de todas las operaciones que se realizan y desde entonces esta figura ha sido clave para controlar los productos conformes.

En los primeros años del siglo XX encontramos a otros personajes, hoy en día se admiran los logros y aportes del advenimiento de la organización automotriz. La estrategia empresarial de Henry Ford, y los métodos de producción llevado a cabo por Frederick Taylor que impulsaron nuevas ideas sobre cómo manejar la organización industrial.

El siguiente cambio se ha dado en base al control estadístico, entre los años 1930 y 1950, ya no era suficiente con la inspección, se incluye el análisis y gran parte de los avances que se vieron obligados a realizar durante la segunda guerra mundial, identificando que el producto defectuoso que se puede corregir en las etapas de producción, sin esperar a conseguir el producto final. Empiezan a aparecer programas de sistemas de calidad, incorporando la planificación en todos los procesos operativos y administrativos.

Debemos reflexionar sobre todos los acontecimientos, ya que se consideran la base de lo que hoy en día conocemos como calidad y su estructura se ha enriquecido, sin duda alguna el ser humano tiene la capacidad de crear e innovar en cualquier escenario, pero cuando se siente retado es el momento que desarrolla mejores competencias y estrategias que se adaptan a todos los retos, contextos y eventos no esperados.

La década de los 80 se vio marcada por diferentes guerras de menor impacto, como la guerra fría, el terrorismo, la aparición de enfermedades como el VIH, sin embargo, paralelamente se crea la primera computadora y nace una de las mayores herramientas “internet”.

No ha sido sencillo, pero las tremendas ganas por mejorar de forma continua hacen que se consigan cubrir las necesidades y las expectativas de los clientes, con el enfoque de administrar la calidad para ser competitivos en medio de la gran expansión de las organizaciones con cultura de calidad.

En los años 90 y hasta hoy en día, la calidad junto a los sistemas de gestión, normas que están reconocidas de forma mundial como ISO 9001 y metodologías como Lean, 5s, just in time, entre otras que se ven involucradas dentro de la curta revolución industrial y la aparición de la calidad 4.0 y Big Data, son hoy el escenario en el que deben trabajar las organizaciones a diario, con ello los responsables de calidad.

Durante todo el año 2020, siendo un año que nos ha traído muchos nuevos retos, toma mucha fuerza el teletrabajo y crece la incertidumbre entre los empresarios, de ¿Cómo se verá afectada la continuidad de negocio?

De esta generación sale el próximo nombre recordado en los libros de calidad, la renovación de un concepto que hoy en día tiene acompañantes muy importantes como sostenibilidad, responsabilidad social, inocuidad, seguridad industrial, propiedad intelectual, habilidades duras y blandas utilizadas de forma correcta ofrecen un paso a las nuevas metodologías y estrategias que necesita el siglo XIX para no quedar paralizado ante todos los cambios que se avecinan.

Tomado de: https://www.nueva-iso-9001-2015.com/