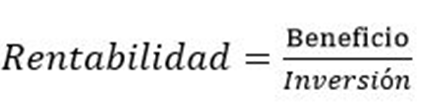Las organizaciones para garantizar su permanencia en el mundo de los negocios requieren la asignación y uso de recursos de diferente tipo, como son, financieros, humanos, tecnológicos y de infraestructura, que brinde a los involucrados de todos los procesos las herramientas mínimas necesarias para la ejecución de tareas que aporten al cumplimiento de los objetivos definidos por la alta dirección.
martes, 27 de julio de 2021
CÓMO ALINEAR LA GESTIÓN DE RIESGOS A LOS OBJETIVOS DE DESARROLLO SOSTENIBLE?
LA LLEGADA DE LA CONSULTORÍA “VIRTUAL” EN 2020 (UNA REFLEXIÓN PARTICULAR)
Durante el año 2020 y en gran medida como consecuencia del tristemente conocido COVID-19 se ha elevado el nivel de teletrabajo por parte de la sociedad.
Los consultores de gestión no hemos sido ajenos a este hecho y en muchas ocasiones hemos tenido que “reinventar” nuestros trabajos de asesoría de cara a nuestros clientes
Sin bien es verdad que gran parte de nuestras tareas como consultores ya las veníamos desarrollando en nuestras instalaciones (en muchos casos nuestro propio domicilio) la situación creada a partir del primer trimestre de 2020 nos ha hecho “replantearnos” una gran parte de nuestro modelo de negocio.
A los ya existentes “entornos VUCA” en muchos sectores de la sociedad ha venido a sumarse como un “cisne negro” de trágicas consecuencias la pandemia más fuerte de los últimos años alimentada por la gran “conexión” existente en este siglo XXI.
A nuestra “ayuda” han venido herramientas para reuniones virtuales así como la propia disposición de gran parte de nuestros clientes en la prestación de nuestros servicios en modo “remoto”. Por nuestra parte el esfuerzo ha consistido en aprender a utilizar dichas herramientas e integrarlas como una parte necesaria y fundamental de nuestro trabajo. Por su parte nuestros clientes además de efectuar también dicha adaptación (en muchas ocasiones nos hemos convertido en maestros de las mismas) también han tenido que efectuar un esfuerzo para comunicarnos la correspondiente información documentada de sus sistemas y ajustar sus agendas a los requerimientos demandados por los Sistema de Gestión.
El lado “negativo” ha sido la pérdida de “cercanía” en nuestro trabajo, aspecto tremendamente relevante en el trabajo de consultoría, la pérdida de ese café y de las charlas informales fuera de los Sistemas de Gestión no pueden ser suplantadas suficientemente con ninguna tecnología. También se siente un mayor exceso por el uso continuado del ordenador, móvil, etc. que obliga a tomarse ciertos momentos de desconexión con objeto de “oxigenar” vista e ideas.
Como aspecto positivo, y siempre que uno en el desarrollo de su negocio esté abierto a nuevas posibilidades, se encuentra la “reducción de distancias” por un lado y posibilidad de “ampliar nuestro portfolio de servicios”. El mundo digital nos permite, por un lado efectuar trabajos de consultoría más allá de nuestros límites geográficos más cercanos traspasando fronteras nacionales y océanos y por otro ampliar nuestros trabajos a apartados relacionados con nuestra actividad principal como actuaciones formativas.
De este modo un servidor centrado hasta la fecha en realizar tareas de consultoría principalmente en Sistemas de Gestión de Calidad y mejora de procesos ha tendido que hacer “reingeniería” de sus propias actividades y “acelerar” la programación de algunos de sus “objetivos” que estaban programados para más adelante.
Desde mi punto de vista 2020 (y lo que va de 2021) ha sido un periodo de mucho trabajo tanto por el “ajuste” y la adaptación de los servicios que desarrollamos en nuestros clientes fijos (algunos con más de 20 años de relación empresarial) y la adecuación de los nuevos proyectos tanto de consultoría como formativos en los que he ido embarcándome.
El desarrollo de la “nueva área” de negocio ha conllevado su estudio preliminar, su planificación, la decisión de asociación para ejecutar con el mayor éxito el proyecto*.
Observación*. En este punto quiero hacer una mención especial al compañero y amigo Héctor Ñopo Aguilar pues ambos “peinamos canas” y no es fácil con nuestra edad conseguir hacer negocios con un socio tan fiable y que además se convierta en amigo de uno.
Particularmente la realización de actividades formativas en Iberoamérica está suponiendo para mí un fuerte enriquecimiento en el ámbito personal (así como un cierto ajuste de mis ritmos de trabajo como consecuencia del cambio horario) “descubriendo” nuevos enfoques sobre temas relacionados con la calidad así como una ampliación del uso de nuestro castellano.
Dentro de los trabajos de consultoría en la mayor parte de mis clientes hemos tendido que “acelerar” el empleo de registros informáticos lo cual ya era una tendencia en los últimos años pero que todavía estaba por desarrollar en algunas etapas sobre a nivel de pequeñas y medianas empresas donde el papel en muchos casos todavía es el “rey”.
Por otro lado esta “informatización” ha ayudado en gran medida al desarrollo más fluido de las auditorías llevadas a cabo a lo largo de 2020, gran parte de las mismas efectuadas a distancia pues la informatización ha supuesto una reducción y optimización de los registros de trabajo empleados así como una mejor gestión de la información.
Como no hay dos sin tres y dentro del mundo virtual he seguido desarrollando mi perfil digital cumpliendo mi blog ya seis años de antigüedad y durante los últimos meses de 2020 “me embarqué” en el proyecto de animar a algunos compañeros (muchos de ellos los considera amigos) a colaborar con sus publicaciones. Sirva desde aquí un fuerte abrazo y el agradecimiento a: Macarena A. Bernabei, a Jesús A. Lacoste, a Berta Elena Padrón, a Antonio Solé Cabanes, a a Raúl Sejzer, a Alfredo Ceballos Ramírez, a Adriana Gómez Villoldo y a Pepa Castillejo Poole por sus buenos artículos*.
Nota*. También he efectuado entrevistas con los compañeros Luis Cabareda y los compañeros de Foodzen Academy.
Lógicamente no abandono el trabajo presencial, un parte del mismo se ha mantenido aunque reducido al mínimo, sin embargo las posibilidades de la consultoría y la formación “virtual” se abren ante nosotros y con ello todo un mercado mundial lleno de oportunidades siempre que se continúe trabajando con seriedad y tal y como me recuerda con su actitud un buen amigo mío con humildad.
Tomado de: https://dbcalidad.blogspot.com/
¿POR QUÉ LAS EMPRESAS DEBERÍAN HACER COPIAS DE SEGURIDAD EN LA NUBE?
No es ningún secreto que vivimos en una era de la información, en la cuál el formato digital tiene una importancia enorme.
El almacenaje y la seguridad de los datos informáticos son unos elementos estratégicos esenciales, que no deberías despreciar en ningún momento en tu empresa o pequeño negocio.
Una de las formas de proteger tus activos digitales es tener copias de seguridad en la nube, algo que no es solo para grandes empresas. Veámoslo.
Tus contenidos digitales son activos esenciales
¿Alguna vez te has parado a pensar en la cantidad de contenidos digitales que son esenciales para tu negocio? Los hay de todos los tipos. Voy a citar solo algunos.
- Todos los datos de la relación comercial con tu cliente. La base de clientes en sí, claro, pero también para cada uno, sus pedidos, las especificaciones, el precio aplicado, las incidencias, los datos logísticos…
- Toda la información contable y financiera, que además de ser una herramienta de análisis, tienes la obligación de conservar por varios años.
- Los contenidos de tus publicaciones online (página web, blog).
- Los correos electrónicos.
- Todo el trabajo de oficina.
Son solo unos ejemplos entre muchos, pero la pérdida definitiva de cualquiera de ellos te pondría en una situación muy delicada.
Las copias de seguridad son la mejor garantía para las empresas
La gran ventaja de los activos digitales es que es fácil copiarlos y almacenarlos. Por lo tanto, si quiere asegurarse de que no se pierda ningún dato, lo único que tiene que hacer una empresa es una copia de seguridad. Y para ello tiene dos opciones. La primera es hacer la copia en soportes físicos que están físicamente dentro de la empresa, como servidores propios o discos duros externos. La segunda es hacer copias en remoto, y en particular usando las ventajas de la nube.
Hacer copias de seguridad en la nube, la mejor opción para las empresas
Para explicar por qué es mejor aprovechar la nube para las copias de seguridad, voy a coger el ejemplo de Ikoula, una compañía europea especialista en hosting, cloud computing, servidores dedicados y outsourcing que ofrece el servicio de backup en la nube para empresas. La solución que usan se llama Acronis, y tiene varias ventajas, que representan muy bien los beneficios de las copias de seguridad en la nube.
- Primero, lo más obvio. Con un servicio de cloud computing, la copia de datos no está físicamente dentro de la empresa, por lo que, si ocurriese un siniestro grande en el lugar, estarían a salvo. De hecho, la arquitectura cloud es muy segura por eso, porque la información está en diversos servidores físicos ubicados en sitios diferentes.
- Todo se gestiona a través de una interfaz web, que permite hacer copias de seguridad automáticas en la nube para servidores, ordenadores, o dispositivos móviles, de forma muy fácil para el usuario.
- Dado que la empresa que proporciona el servicio tiene unos servidores de una gran capacidad, el servicio de copias de seguridad es escalable. Eso quiere decir que, si la empresa necesita más espacio, lo consigue en un clic. Si tuviera su propio servidor físico, no tendría esa flexibilidad.
- El sistema está diseñado para no interferir con el negocio. La empresa puede personalizar qué contenidos se copian y cuando, con mucha flexibilidad.
- La restauración de archivos es inmediata.
- Las copias están encriptadas para mayor seguridad.
No hace falta tener conocimientos informáticos
Cada vez que hablo de informática en el blog me doy cuenta que algunos lectores pueden pensar que se trata de una temática demasiado técnica. Sin embargo, no lo es. Yo no soy informático. Lo único que hay que entender es la necesidad de tener una copia de seguridad para los datos importantes. El resto es muy sencillo, ya que hoy en día, las soluciones en el mercado están diseñadas para usuarios sin grandes conocimientos informáticos.
No importa el tamaño de la empresa
Que seas autónomo con un autoempleo o lleves un negocio con decenas de asalariados, la problemática de la conservación de los datos informáticos es la misma. Está claro que según tu actividad tendrás más o menos bases de datos, softwares, sistemas de gestión o volumen de información. Pero, aunque tengas un negocio muy pequeño, seguro que tienes datos que no te puedes permitir el lujo de perder.
Puede ser algo tan básico como una agenda de contactos, y si configuras la copia en la nube de tu proveedor de sistema operativo móvil, te bastará para tenerla a salvo. Pero normalmente hay mucho más que eso, como facturas, pedidos y trabajos diversos. No puedes confiar solo en el disco duro de tu pc, porque puede fallar. Analízalo y mira si una solución de copias de seguridad en la nube para empresas puede ser una buena opción en tu caso.
Tomado de: https://crearmiempresa.es/
CULTURA EMPRESARIAL – CÓMO MEDIRLA Y CALCULARLA CON ESTOS 6 FACTORES
¿Cómo defines lo que es un modo de vida, costumbres, conocimientos… y además alineado con el mundo empresarial?
En el año 2020 hice un curso sobre gestión de procesos y cómo medirlos. Y el instructor dijo una frase que me impactó “… soy un fiel defensor de que en una organización se puede medir todo, hasta la cultura empresarial de una organización.”
En ese momento me pregunté… ¿Cómo demonios se podrá medir eso en una empresa?
Hoy 02.07.2021 estoy publicando este artículo en el que voy a intentar bajar a tierra todos los aspectos, que bajo mi punto de vista, giran alrededor de una cultura empresarial.
Y luego haré una propuesta para que puedas medir y cuantificar (en dinero) la cultura empresarial en tu organización.
¿Qué beneficio y rentabilidad obtiene tu organización por el tipo de cultura empresarial que se fomenta en ella? Esta pregunta es la que voy a tratar de responder en la segunda parte de este artículo.
6 Factores que giran alrededor de una cultura empresarial
Los factores, que bajo mi punto de vista, giran alrededor de una cultura empresarial son:
Factor 1: Estilo de liderazgo
En la bibliografía y la teoría económica podemos encontrar con muchos estilos de liderazgo: el autoritario, el carismático, el democrático, etc.
El objetivo de este artículo no es estudiar los estilos de liderazgo que existen, sino el analizar en términos generales el resultado que ello genera en la organización como parte de la cultura empresarial.
Dado que el resultado derivado del estilo de liderazgo pueden ser múltiples (tanto desde un punto de vista positivo como negativo) dependiendo del estilo de liderazgo que estemos estudiando, vamos a resumirlos en cinco:
- Ofrecer libertad para proponer mejoras.
- Motivar al personal (recompensas salariales, recompensas en forma de elogios, reconocimientos en privado y en público, agradecer el trabajo realizado).
- Transparencia en las comunicaciones.
- Fomentar el trabajo en equipo.
- Realizar evaluación del desempeño laboral.
No cabe duda que si el estilo de liderazgo conlleva el fomentar estos cinco puntos anteriores desde un punto de vista positivo, el resultado de la organización será mayor en comparación con otra empresa en la que no se fomenta ninguno de esos asuntos.
Es evidente que existen muchos más aspectos derivados de un estilo de liderazgo y que además muchos de estos aspectos pueden convertirse en negativos dependiendo del estilo con el que se lidera una organización.
Factor 2: Calidad del trabajo
En una organización se puede fomentar la realización del trabajo bien hecho (calidad) o fomentar la cultura del “deprisa y corriendo”.
Y cuando hablo de calidad hablo de las características que tiene el producto / servicio que estamos entregando al mercado.
Sin duda un trabajo bien hecho va a propiciar que:
- Aumente el porcentaje de fidelización de clientes.
- Se incrementen ventas cruzadas con los clientes.
- Aumente la facturación a cada cliente.
Por otro lado, una mala calidad o mala experiencia con nuestro producto / servicio hará que ese cliente no nos compre más en nuestra organización.
Y lo que es peor, que pueda hablar mal de nosotros.
Factor 3: Costumbres y valores
Las costumbres y valores son un factor casi innato dentro de una organización y están muy relacionadas con la forma de ser y de liderar por parte de los fundadores/administradores/propietarios de una organización.
Es algo de lo que se empapa la organización casi sin esfuerzo, tan solo hay que observar a las personas que lideran o dirigen una organización para darse cuenta de las costumbres y valores:
- Comunicación transparente u opaca.
- Reconocimiento errores o poner excusas y culpar a otros.
- Resolver conflictos o fomentar la creación los conflictos.
- Promover la conciliación o buscar sólo el beneficio de la organización.
- Mantener escucha activa o pensar sólo como rebatir una objeción.
Dependiendo de las costumbres y valores de una organización, éstas van a tener un impacto positivo o negativo dentro de la cultura empresarial.
Factor 4: Desarrollo profesional
La empresa donde trabajas tiene una cultura empresarial basada en el desarrollo profesional si desde la dirección o mandos intermedios se preocupan por la formación y especialización de sus empleados.
Para ello es necesario que exista:
- Una metodología para identificar necesidades formativas o de capacitación.
- Un plan de formación o plan de capacitación.
- Saber ejecutar este plan y llevarlo a cabo.
- Conocer cómo hacer una evaluación de la capacitación realizada (para saber si ha sido eficaz).
Estoy convencido, que los empleados en los que se invierte en formación o capacitación estarán más felices en sus puestos de trabajo, serán más especialistas en lo que hacen en su día a día y estarán más seguros de sí mismos en sus tareas.
Y todo esto afecta evidentemente al rendimiento y resultados de la organización.
El reto de la formación es plantearla de tal manera que no impacte excesivamente en la conciliación familiar del trabajador. Hay que buscar el equilibrio entre “formación en horario laboral” vs “formación fuera del horario laboral”.
Con todo esto comentado podemos asegurar que tener una cultura de desarrollo profesional en una organización es toda una inversión.
En el caso contrario, organizaciones que no invierten nada de formación en sus empleados, el sentimiento que podrá aflorar entre los trabajadores podría ser este:
– “…para una vez que pido un curso para mejorar en mi puesto de trabajo, la empresa ni siquiera me lo paga”.
– pérdida de motivación al sentirse tratados como números.
– posibles inseguridades en el trabajador al sentir que le faltan habilidades o conocimientos para desarrollar su puesto de trabajo.
Factor 5: Asignación de recursos
La forma de asignar recursos: económicos, humanos e infraestructura es otro factor, que bajo mi punto de vista, engloba la cultura empresarial.
Por ejemplo, ¿Cómo se invierte en tu organización?, ¿de forma impulsiva sin analizar mucho la situación?, ¿haciendo un análisis (aunque no sea por escrito) de la situación actual y detectando que efectivamente es necesario invertir?
La manera de asignar recursos en la organización determina sin duda el corto y largo plazo de la propia empresa.
Todos los recursos de que dispone una empresa son limitados: dinero, personas, equipos.
Asignar recursos de forma impulsiva puede conllevar:
- Agotar el presupuesto de una organización en asuntos que no van a reportar un beneficio tan alto como si se hubiese invertido en otros temas.
- Quedarse sin presupuesto para abordar una situación realmente importante o crítica dentro de la empresa.
- En cambio, asignar recursos después de haber realizado un análisis previo puede conllevar:
- Tener presupuesto para imprevistos.
- Saber analizar el coste de oportunidad de un proyecto u otro y tomar la mejor decisión.
- Invertir en lo realmente necesario o lo que mayor reporte pueda repercutir a la organización.
Factor 6: Innovación
La innovación es otro factor que define una cultura empresarial dentro de una organización.
Este factor, al menos en España, es el que más carece en las organizaciones. Al menos en la mayoría de las PYMES.
En términos generales, en España, no tenemos una cultura innovadora fuerte.
Pero en cambio, se ha demostrado muchísimas veces que gracias a la innovación se consiguen resultados mucho mejores en las organizaciones.
Además de que la innovación se convierte en rentable para una empresa ya que se obtienen resultados mucho mayores que los costes de inversión.
Una prueba de ello es el caso de SEAT.
Esta compañía ha ahorrado 7,2 millones de euros gracias a las ideas de mejora de sus empleados. Te dejo el artículo por si quieres echarle un vistazo.
videntemente una PYME de 7-10 empleados no va a ser SEAT y no tendrá la capacidad de innovación e inversión de SEAT.
Pero una PYME sí que podrá tener a su alcance:
- El adquirir un software para que le ayude a automatizar algunas tareas administrativas, de revisión, de control y consecuentemente ayuden a liberar a ciertos trabajadores y esos tiempos lo dediquen a atender mejor a sus clientes.
- Adquirir cierto equipo para fabricar su producto más rápido o que permita reducir los desperdicios y mermas que produce el método de fabricación actual.
- Y como estos ejemplos puede haber muchos más.
Está claro que la innovación es una inversión, pero muchas empresas no lo ven así.
Cómo cuantificar la cultura empresarial
La mejor forma de cuantificar casi todo dentro de una empresa es en dinero.
Una empresa existe para servir a la sociedad pero también para ganar dinero.
Por lo tanto todos los esfuerzos por mejorar la satisfacción tanto de los clientes como de los empleados pasa por invertir tiempo y/o dinero.
Y como todos sabemos, el tiempo es dinero.
La métrica a utilizar para cuantificar la cultura empresarial
En el caso de la cultura empresarial, lo que voy a explicar es el beneficio y la rentabilidad que obtiene una organización por el tipo de cultura empresarial que se fomenta en ella.

- Beneficio.
- Inversión.
- El beneficio es igual a ingresos menos gastos.
- Beneficio = Ingresos – Gastos.
- Con lo cual, tendremos que cuantificar ingresos y gastos de fomentar la cultura empresarial.
- Y ahora viene lo importante…
- Cálculo de ingresos
Debido al desarrollo profesional implementada por la cultura empresarial: ¿Cuánta producción de más o de menos se realiza en la empresa gracias a la inversión en formación y capacitación y por ende mayor especialización de los empleados? Cuantifícalo en euros o en la moneda de tu país.
- Debido al estilo de liderazgo que existe en mi organización: ¿Cuántas horas de concienciación o sensibilización son necesarias para fomentar este estilo de liderazgo?, ¿Qué formación externa es necesaria para conseguir esa concienciación o sensibilización de los empleados en relación al estilo de liderazgo implementado? Cuantifícalo en euros o en la moneda de tu país.
Dependiendo de la cultura empresarial de una empresa u otra, habrás cuantificado más o menos costes destinados a cada uno de estos factores.

Tomado de: https://iveconsultores.com/
miércoles, 21 de julio de 2021
CONTROL INTERNO Y SUS 5 COMPONENTES SEGÚN COSO
El control interno es un proceso, ejecutado por la Junta Directiva o Consejo de Administración de una entidad, por su grupo directivo (gerencial) y por el resto del personal, diseñado específicamente para proporcionarles seguridad razonable de conseguir en la empresa las tres siguientes categorías de objetivos:
• Efectividad y eficiencia de las operaciones.
• Suficiencia y confiabilidad de la información financiera.
• Cumplimiento de las leyes y regulaciones aplicables.
Esta definición enfatiza ciertos conceptos o características fundamentales sobre el Control Interno, como son:
• Es un proceso que parte de los demás sistemas y procesos de la empresa incorporando en la función de administración y dirección, no adyacente a éstos.
• Orientado a objetivos es un medio, no un fin en sí mismo.
• Es concebido y ejecutado por personas de todos los niveles de la organización a través de sus acciones y palabras.
• Proporciona una seguridad razonable, más que absoluta, de que se lograrán sus objetivos.
Componentes
El control interno consta de cinco componentes interrelacionados, que se derivan de la forma como la administración maneja el ente, y están integrados a los procesos administrativos, los cuales se clasifican como:
a) Ambiente de Control.
b) Evaluación de Riesgos.
c) Actividades de Control.
d) Información y Comunicación.
e) Supervisión y Seguimiento.
El control interno, consiste en un proceso multidireccional repetitivo y permanente, en el cual más de un componente influye en los otros y conforman un sistema integrado que reaccionan dinámicamente a las condiciones cambiantes.
Niveles de Efectividad
Los sistemas de control interno operan con distintos niveles de efectividad; puede ser juzgado efectivo en cada uno de los tres grupos, respectivamente, si el consejo de administración o junta y la gerencia tienen una razonable seguridad de que:
• Entienden el grado en que se alcanzan los objetivos de las operaciones de las entidades.
• Los informes financieros sean preparados en forma confiable.
• Se observen las leyes y los reglamentos aplicables.
a) Ambiente de Control
Cosiste en el establecimiento de un entorno que se estimule e influencie la actividad del personal con respecto al control de sus actividades.
Es la base de los demás componentes de control a proveer disciplina y estructura para el control e incidir en la manera como:
• Se estructuran las actividades del negocio.
• Se asigna autoridad y responsabilidad.
• Se organiza y desarrolla la gente.
• Se comparten y comunican los valores y creencias.
• El personal toma conciencia de la importancia del control.
Factores del Ambiente de Control:
• La integridad y los valores éticos.
• El compromiso a ser competente.
• Las actividades de la junta directiva y el comité de auditoría.
• La mentalidad y estilo de operación de la gerencia.
• La estructura de la organización.
• La asignación de autoridad y responsabilidades.
• Las políticas y prácticas de recursos humanos.
El ambiente de control tiene gran influencia en la forma como se desarrollan las operaciones, se establecen los objetivos y se minimizan los riesgos. Tiene que ver igualmente en el comportamiento de los sistemas de información y con la supervisión en general. A su vez es influenciado.
b) Evaluación de Riesgos
Es la identificación y análisis de riesgos relevantes para el logro de los objetivos y la base para determinar la forma en que tales riesgos deben ser mejorados. Así mismo, se refiere a los mecanismo necesarios para identificar y manejar riesgos específicos asociados con los cambios, tanto los que influyen en el entrono de la organización como en su interior.
En toda entidad, es indispensable el establecimiento de objetivos tanto globales de la organización como de actividades relevantes, obteniendo con ello una base sobre la cual sean identificados y analizados los factores de riesgo que amenazan su oportuno cumplimiento.
La evolución de riesgos debe ser una responsabilidad ineludible para todos los niveles que están involucrados en el logro de los objetivos. Esta actividad de autoevaluación debe ser revisada por los auditores interno para asegurar que tanto el objetivo, enfoque, alcance y procedimiento han sido apropiadamente llevados a cabo.
Toda entidad enfrenta una variedad de riesgos provenientes de fuentes externas e internas que deben ser evaluados por la gerencia, quien a su vez, establece objetivos generales y específicos e identifica y analiza los riesgos de que dichos objetivos no se logren o afecten su capacidad para salvaguardar sus bienes y recursos, mantener ventaja ante la competencia. Construir y conservar su imagen, incrementar y mantener su solidez financiera, crecer, etc.
Objetivos: Su importancia es evidente en cualquier organización, ya que representa la orientación básica de todos los recursos y esfuerzos y proporciona una base sólida para un control interno efectivo. La fijación de objetivos es el camino adecuado para identificar factores críticos de éxito.
Las categorías de los objetivos son las siguientes:
• Objetivos de Cumplimiento. Están dirigidos a la adherencia a leyes y reglamentos, así como también a las políticas emitidas por la administración.
• Objetivos de Operación. Son aquellos relacionados con la efectividad y eficacia de las operaciones de la organización.
• Objetivos de la Información Financiera. Se refieren a la obtención de información financiera confiable.
El logro de los objetivos antes mencionados está sujeto a los siguientes eventos:
1. Los controles internos efectivos proporcionan una garantía razonable de que los objetivos de información financiera y de cumplimiento serán logrados, debido a que están dentro del alcance de la administración.
2. En relación a los objetivos de operación, la situación difiere de la anterior debido a que existen eventos fuera de control del ente o controles externos. Sin embargo, el propósito de los controles en esta categoría está dirigido a evaluar la consistencia e interrelación entre los objetivos y metas en los distintos niveles, la identificación de factores críticos de éxito y la manera en que se reporta el avance de los resultados y se implementan las acciones indispensables para corregir desviaciones.
Los riesgos de actividades también deben ser identificados, ayudando con ello a administrar los riesgos en las áreas o funciones más importantes; las causas en este nivel pertenecen a un rango amplio que va desde lo obvio hasta lo complejo y con distintos grados de significación, deben incluir entre otros aspectos los siguientes:
• La estimación de la importancia del riesgo y sus efectos.
• La evaluación de la probabilidad de ocurrencia.
• El establecimiento de acciones y controles necesarios.
• La evaluación periódica del proceso anterior.
c) Actividades de Control
Son aquellas que realiza la gerencia y demás personal de la organización para cumplir diariamente con las actividades asignadas. Estas actividades están expresadas en las políticas, sistemas y procedimientos.
Las actividades de control tienen distintas características. Pueden ser manuales o computarizadas, administrativas u operacionales, generales o específicas, preventivas o detectivas. Sin embargo, lo trascendente es que sin importar su categoría o tipo, todas ellas están apuntando hacia los riesgos (reales o potenciales) en beneficio de la organización, su misión y objetivos, así como la protección de los recursos propios o de terceros en su poder.
Las actividades de control son importantes no solo porque en sí mismas implican la forma correcta de hacer las cosas, sino debido a que son el medio idóneo de asegurar en mayor grado el logro de objetivos.
d) Información y Comunicación
Están diseminados en todo el ente y todos ellos atienden a uno o más objetivos e control. De manera amplia, se considera que existen controles generales y controles de aplicación sobre los sistemas de información.
1. Controles Generales: Tienen como propósito asegurar una operación y continuidad adecuada, e incluyen al control sobre el centro de procesamiento de datos y su seguridad física, contratación y mantenimiento del hardware y software, así como la operación propiamente dicha. También se relacionan con las funciones de desarrollo y mantenimiento de sistemas, soporte técnico y administración de base de datos.
2. Controles de Aplicación: Están dirigidos hacia el interior de cada sistema y funcionan para lograr el procesamiento, integridad y confiabilidad, mediante la autorización y validación correspondiente. Desde luego estos controles cubren las aplicaciones destinadas a las interfases con otros sistemas de los que se reciben o entregan información.
Los sistemas de información y tecnología son y serán sin duda un medio para incrementar la productividad y competitividad. Ciertos hallazgos sugieren que la integración de la estrategia, la estructura organizacional y la tecnología de información es un concepto clave para el nuevo siglo.
Con frecuencia se pretende evaluar la situación actual y predecir la situación futura sólo con base en la información contable. Este enfoque es simplista, por su parcialidad, sólo puede conducir a juicios equivocados.
Para todos los efectos, es preciso estas conscientes de que la contabilidad nos dice, en parte, lo que ocurrió pero no lo que va a suceder en el futuro. Los sistemas producen reportes que contienen información operacional, financiera y de cumplimiento que hace posible conducir y controlar la organización.
La información generada internamente así como aquella que se refiere a eventos acontecidos en el exterior, es parte esencial de la toma de decisiones así como en el seguimiento de las operaciones. La información cumple con distintos propósitos a diferentes niveles.
e) Supervisión y Seguimiento
En general, los sistemas de control están diseñados para operar en determinadas circunstancias. Claro está que para ello se tomaron en consideración los objetivos, riesgos y las limitaciones inherentes al control; sin embargo, las condiciones evolucionan debido tanto a factores externos como internos, provocando con ello que los controles pierdan su eficiencia.
Como resultado de todo ello, la gerencia debe llevar a cabo la revisión y evaluación sistemática de los componentes y elementos que forman parte de los sistemas de control. Lo anterior no significa que tenga que revisarse todos los componentes y elementos, como tampoco que deba hacerse al mismo tiempo.
La evaluación debe conducir a la identificación de los controles débiles, insuficientes o innecesarios, para promover con el apoyo decidido de la gerencia, su robustecimiento e implantación. Esta evaluación puede llevarse a cabo de tres formas: durante la realización de las actividades diarias en los distintos niveles de la organización; de manera separada por personal que no es el responsable directo de la ejecución de las actividades (incluidas las de control) y mediante la combinación de las dos formas anteriores. Para un adecuado seguimiento (monitoreo) se deben tener en cuenta las siguientes reglas:
El personal debe obtener evidencia de que el control interno está funcionando.
• Sí las comunicaciones externas corroboran la información generada internamente.
• Se deben efectuar comparaciones periódicas de las cantidades registradas en el sistema de información contable con el físico de los activos.
• Revisar si se han implementado controles recomendados por los auditores internos y externos; o por el contrario no se ha hecho nada o poco.
• Sí son adecuadas, efectivas y confiables las actividades del departamento de la auditoría interna.
Informe de las deficiencias
El proceso de comunicar las debilidades y oportunidades de mejoramiento de los sistemas de control, debe estar dirigido hacia quienes son los propietarios y responsables de operarlos, con el fin de que implementen las acciones necesarias. Dependiendo de la importancia de las debilidades identificadas, la magnitud del riesgo existente y la probabilidad de ocurrencia, se determinará el nivel administrativo al cual deban comunicarse las deficiencias.
Participantes en el control y sus responsabilidades.
Dentro de un ente económico las responsabilidades sobre el control corresponden a:
Por_ Romero Javier. (2012, agosto 31). Control interno y sus 5 componentes según COSO. Recuperado de https://www.gestiopolis.com/control-interno-5-componentes-segun-coso/
Tomado de: https://www.gestiopolis.com/
QUÉ BENEFICIOS APORTA LA INTEGRACIÓN DEL SISTEMA DE GESTIÓN DE SEGURIDAD Y SALUD EN EL TRABAJO?
Durante el artículo de hoy queremos hablar sobre la integración de los sistemas de gestión, sobre todo, sobre cómo integrar el Sistema de Gestión de Seguridad y Salud en el Trabajo con los demás sistemas de gestión.
- Obtener informes y análisis globales.
- Incrementar la participación e información de los stakeholders.
- Disminuir los costes asociados a cada uno de los sistemas de gestión.
¿Cómo integrar un Sistema de Gestión de Seguridad y Salud en el Trabajo?
RELACIÓN ENTRE OPORTUNIDADES, OBJETIVOS Y PROCESOS ESTRATÉGICOS
De forma periódica, habitualmente de forma anual, la Dirección de la empresa debe analizar en qué situación se encuentra analizando su gestión hasta el momento, además de conocer al detalle su contexto tanto interno como externo.
Es decir, debe identificar y evaluar sus debilidades, amenazas, fortalezas y oportunidades. Como sabemos, en los días que vivimos, el contexto de la organización cambia constantemente, y por ese motivo la identificación, la evaluación y el análisis deben realizarse constantemente.
Lo que parece en este mismo momento una buena oportunidad a medio plazo, puede resultar una ruina a largo plazo para la empresa.
Por ese motivo, es muy importante, que para poder tomar las decisiones estratégicas empresariales, se realice un análisis exhaustivo antes, durante y después, apoyándonos en las herramientas de la calidad más utilizadas.
Pongamos un ejemplo sencillo, la Dirección de la empresa determina que es una buena oportunidad el comercializar su producto en otro país, estudia todas las necesidades y su viabilidad; asume los costes y los recursos necesarios para realizarlo, con la finalidad que a medio plazo se pueda recuperar la inversión. Se realiza el seguimiento utilizando varias herramientas de gestión, como pueden ser los indicadores de rendimiento claves (KPI’s) hasta que el proceso se ha completado, y finalmente se consigue el objetivo marcado.
Una oportunidad que se hace efectiva se convierte en un objetivo estratégico.
En esta situación hemos logrado que la empresa disponga de otro proceso productivo, que es el de la comercialización de sus productos en otro país. Con ello, se ha logrado el propósito de aumentar el mercado y la producción de la empresa. Podemos decir, que el proceso se ha consolidado en la gestión de la empresa. Pero, qué nos podemos encontrar a continuación?
Si no realizamos el seguimiento, nos podemos encontrar que no detectamos posibles incidencias y/o no conformidades, para poder aplicar acciones correctivas a tiempo, produciéndose grandes pérdidas para la empresa.
Siguiendo con el ejemplo anterior, la anterior empresa se puede encontrar, entre otras cosas que en el país que está vendiendo sus productos realice un cambio de legislación que penaliza la comercialización de nuestro producto aumentando los aranceles o impuestos. Por lo tanto, el precio de nuestro producto tiene que aumentar para compensar el aumento de costes producidos en el producto.
Si la empresa no se entera de este cambio de legislación y sigue la rueda, puede ser que se entere cuando ya dé pérdidas y que no las pueda asumir. Si ante el cambio de legislación, hubiera analizado el problema, habría determinado posibles soluciones y por lo tanto, podría haber minimizado o contrarrestado las pérdidas.
Por ese motivo es muy importante, que se considere un proceso más consolidado en la empresa y además se gestione, se mida, se evalúe y se analice como cualquier otro proceso productivo de la empresa mediante indicadores de rendimiento. Además de analizar en detalle su evolución y riesgos periódicamente constatándolo en las actas e informes de gestión de la empresa.
Por lo tanto, concluimos este artículo considerando que el cumplimiento del objetivo para hacer frente a la oportunidad se convierte en un proceso más de la empresa, que habrá que gestionar, medir y analizar.
El trabajo de muchos consultores que nos dedicamos a la gestión empresarial, como mi compañero Daniel Blanco y yo misma, es la de montar a las empresas un sistema de gestión que les permita de una manera sencilla disponer de varias herramientas que permitan identificar, gestionar y controlar cada uno de los procesos de la empresa, así como proporcionarles unas directrices claras de cómo deben analizar los numerosos datos que se pueden tener en la empresa, para que la toma de decisiones estratégicas sean lo más acertadas y controlables posibles.
Tomado de: https://dbcalidad.blogspot.com/
lunes, 19 de julio de 2021
CÓMO GENERAR VALOR CON UN SISTEMA DE GESTIÓN HSE?
Sin tener en consideración el nicho económico o el tamaño de una empresa, los accidentes laborales y ambientales, tienen lugar generando diversas consecuencias.
- Disminución de enfermedades y lesiones
- Reducción de multas y sanciones
- Minimización del riesgo
- Incremento de la rentabilidad
- Aumento del desempeño financiero